📌 "자산 유동화 단기사채(ABSTB), 어떤 투자 상품일까?"
📌 "ABSTB 구조는 어떻게 이루어질까?"
📌 "투자 시 주의할 점과 최적의 전략은?"
**자산 유동화 단기사채(ABSTB, Asset-Backed Short-Term Bond)**는 기업이 보유한 자산을 유동화해 단기 자금을 조달하는 금융상품입니다.
이 상품은 일반 회사채(CP)보다 금리가 높고, 유동성이 뛰어나 기관 투자자와 금융권에서 단기 투자 수단으로 많이 활용됩니다.
그렇다면, ABSTB의 개념과 구조, 투자 전략 및 리스크는 무엇일까요?
이번 글에서 ABSTB의 모든 것을 쉽게 정리해 드리겠습니다. ✅
📌 자산 유동화 단기사채(ABSTB)란? 개념 정리 🔍
✅ ABSTB 개념
👉 기업이 보유한 자산(매출채권, 대출채권, 부동산 등)을 담보로 단기 자금을 조달하기 위해 발행하는 채권
👉 일반 기업어음(CP)과 유사하지만, 자산을 기반으로 발행된다는 점에서 차이점이 있음
👉 주로 특수목적회사(SPC, Special Purpose Company)를 통해 발행
📌 ABSTB의 주요 특징
✔ 만기 1년 이하의 단기 채권
✔ 기업의 신용이 아닌, 특정 자산을 담보로 발행
✔ 금융기관 및 기관투자자 대상으로 거래됨
✔ 신용평가사가 평가한 등급을 바탕으로 투자 판단
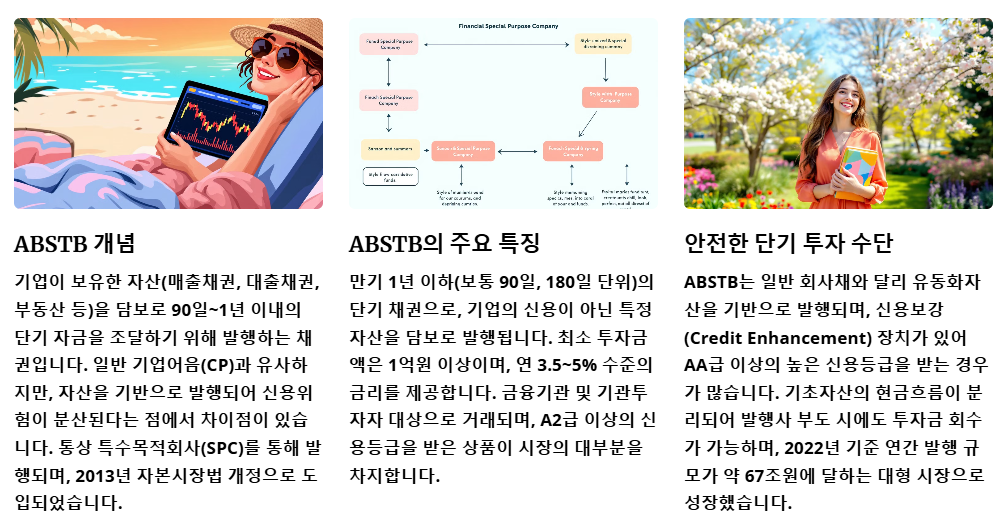
💡 즉, ABSTB는 일반 회사채와 달리 특정 자산을 기반으로 발행되며, 비교적 안전한 단기 투자 수단으로 활용됩니다.
📌 ABSTB의 발행 구조는? 🏦
📌 ABSTB의 발행 과정은 일반적인 채권 발행과 다소 차이가 있습니다.
✅ ABSTB 발행 구조 & 흐름
1️⃣ 자산 보유 기업(Originator)
- 매출채권, 대출채권, 부동산 등 유동화할 자산을 보유한 기업
- 카드사, 금융기관, 대기업 등이 해당
2️⃣ 특수목적회사(SPC, Special Purpose Company) 설립
- 기업이 직접 발행하지 않고 SPC를 통해 ABSTB를 발행
- SPC는 기업과 별개로 운영되며, 채권을 발행하여 투자자 모집
3️⃣ 자산 유동화 & 채권 발행
- 기업이 보유한 자산을 SPC에 매각하고, SPC는 이를 기반으로 ABSTB 발행
- 신용평가사에서 등급을 부여하여 투자 안전성 평가
4️⃣ 투자자 모집 & 유통
- 기관 투자자(은행, 보험사, 자산운용사 등) 중심으로 ABSTB가 거래됨
- 만기 도래 시, SPC는 기초 자산에서 발생한 현금흐름으로 상환

💡 즉, ABSTB는 기업이 직접 발행하는 것이 아니라, 특수목적회사(SPC)를 통해 자산을 유동화하여 발행됩니다.
📌 ABSTB vs 일반 회사채(CP) 비교 📊
📌 ABSTB와 일반 기업어음(CP)은 단기 자금 조달 수단이라는 공통점이 있지만, 중요한 차이점이 있습니다.
| 발행 주체 | 특수목적회사(SPC) | 기업 자체 발행 |
| 기반 자산 | 매출채권, 대출채권, 부동산 등 | 기업 신용 기반 |
| 신용 보강 여부 | 신용보강 가능(보증사, 보험 등) | 발행 기업의 신용등급에 의존 |
| 만기 | 1년 이내(단기) | 1년 이내(단기) |
| 투자자 | 기관 투자자 중심 | 기관 & 개인 투자자 가능 |
| 리스크 요인 | 기초 자산 부실 위험 | 기업 부도 위험 |
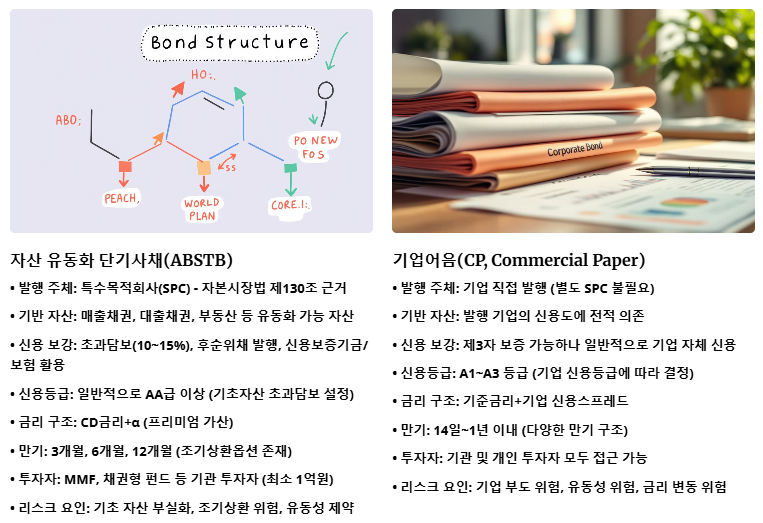
💡 즉, ABSTB는 기초 자산을 기반으로 하므로 기업 신용보다 담보 자산의 건전성이 중요합니다.
📌 ABSTB의 장점 💡
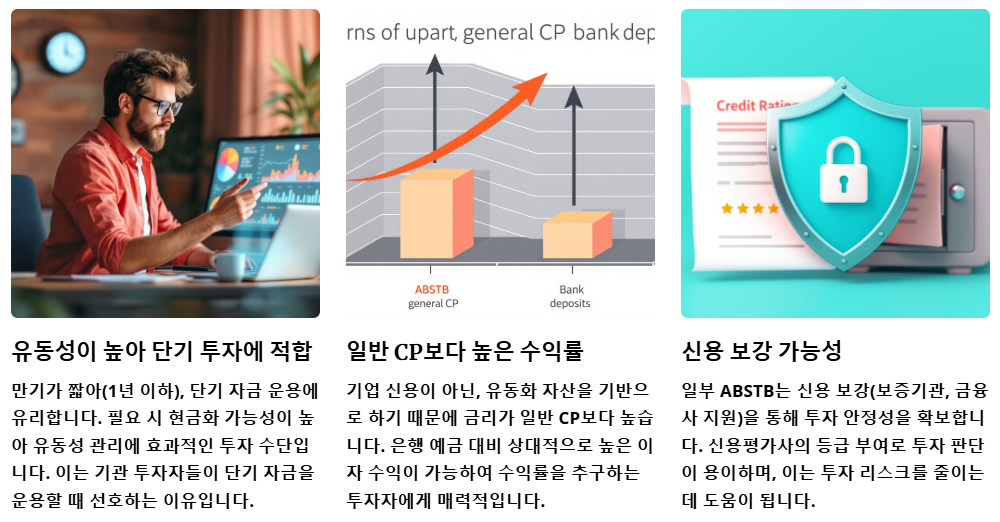
✅ 1. 유동성이 높아 단기 투자에 적합 ⏳
- 만기가 짧아(1년 이하), 단기 자금 운용에 유리
- 필요시 현금화 가능성이 높음
✅ 2. 일반 CP보다 높은 수익률 💰
- 기업 신용이 아닌, 유동화 자산을 기반으로 하기 때문에 금리가 일반 CP보다 높음
- 은행 예금 대비 상대적으로 높은 이자 수익 가능
✅ 3. 신용 보강 가능성 🏦
- 일부 ABSTB는 신용 보강(보증기관, 금융사 지원)을 통해 투자 안정성을 확보
- 신용평가사의 등급 부여로 투자 판단이 용이
📌 ABSTB 투자 시 리스크 & 주의할 점 🚨
📌 ABSTB는 비교적 안전한 투자 수단이지만, 다음과 같은 리스크가 존재합니다.
🚨 1️⃣ 기초 자산 부실 위험 🏚️
✔ 담보로 사용된 자산(매출채권, 대출채권 등)이 부실해질 경우 투자 손실 가능성
✔ 예: 카드사 매출채권 기반 ABSTB → 경기 침체 시 카드 연체율 상승 → 투자 리스크 증가
🚨 2️⃣ 신용 등급 하락 가능성 📉
✔ 신용평가사 등급을 부여받지만, 기업의 재무 상태가 악화되면 등급 하락 가능
✔ 신용 보강이 없는 ABSTB는 리스크가 더 클 수 있음
🚨 3️⃣ 유동화 구조의 복잡성 ⚠️
✔ SPC를 통해 발행되므로 구조가 복잡하여 투자자들이 리스크를 정확히 이해하기 어려움
🚨 4️⃣ 시장 변동성 📊
✔ 금융시장 위기가 발생하면 자산 유동화 증권의 신뢰도가 낮아질 수 있음
✔ 2008년 금융위기 당시 유동화 증권(ABS) 시장이 큰 타격을 입음
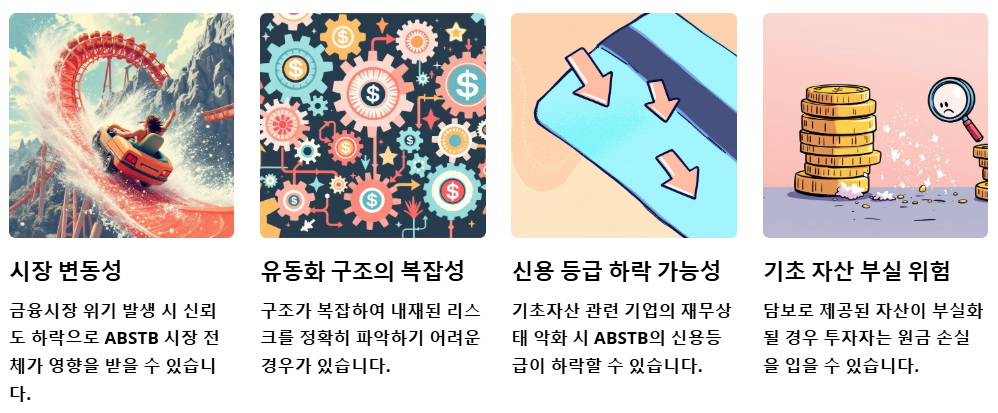
💡 즉, ABSTB 투자 시 기초 자산의 건전성과 신용 등급을 철저히 확인해야 합니다.
📌 ABSTB 투자 전략! 이렇게 하면 안전하다 ✅
📌 안전한 ABSTB 투자를 위해 다음을 꼭 체크하세요.
✔ 신용등급이 높은 상품을 선택 (BBB+ 이상 권장)
✔ 기초 자산이 건전한지 확인 (연체율 등 분석)
✔ 발행 주체(SPC) 및 관련 기업의 재무 상태 점검
✔ 시장 금리 변동성과 금융시장 리스크 고려
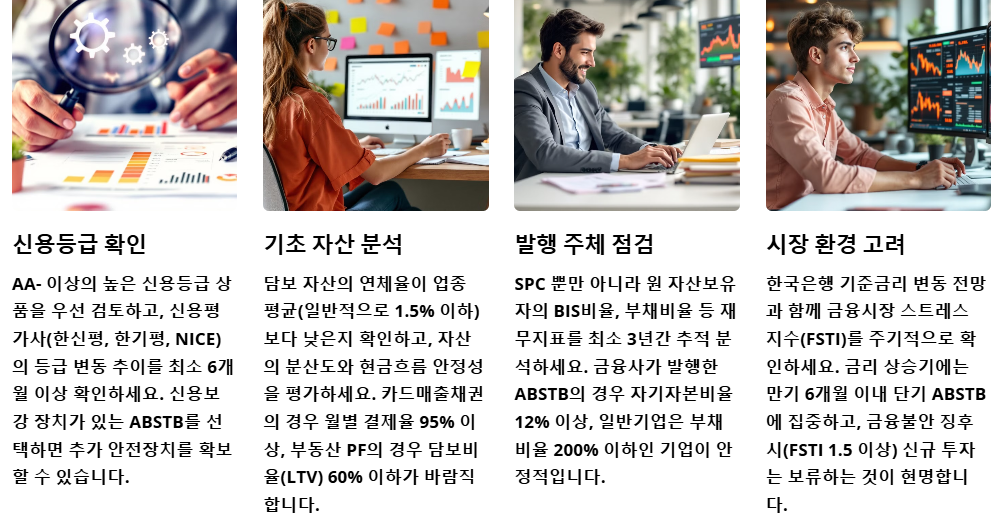
💡 위 조건을 신중히 검토하면 ABSTB 투자 리스크를 줄일 수 있습니다.
📌 ABSTB, 신중한 접근이 필요하다.
✅ ABSTB는 유동성이 높고, 단기 투자에 적합한 금융상품
✅ 기업이 아닌, 자산을 담보로 발행된다는 점에서 일반 CP와 차이
✅ 기초 자산의 건전성이 가장 중요한 투자 판단 기준
✅ 안전한 투자를 위해 신용등급, 담보 자산 상태, 시장 변동성을 철저히 검토해야 함
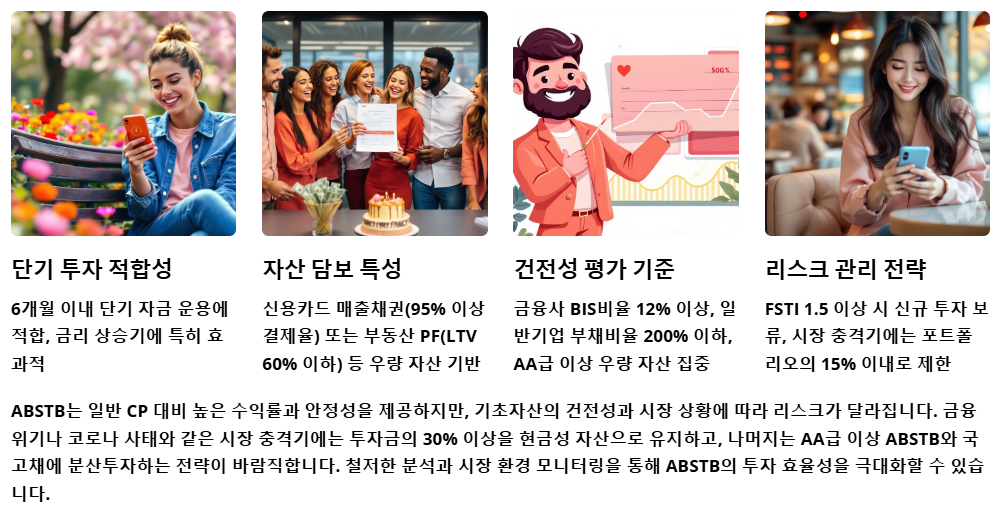
📌 "ABSTB 투자 시 신중한 접근과 리스크 관리가 필수적입니다!" 🚀💰